L'essentiel
En résumé (novembre 2026)
Aucune loi ne fixe un nombre de bilans pour un prêt immobilier d’indépendant : à La Réunion, nous voyons les banques demander les 3 derniers.
Un historique plus court passe mieux, selon nous, avec une profession très encadrée, comme une profession libérale, et un prévisionnel sur deux ans. Adrezio, courtier présent à La Réunion, étudie ces dossiers puis les présente à ses banques partenaires.
La règle des 35 % de taux d’effort, assurance comprise, et des 25 ans de durée (27 ans dans le neuf ou avec de gros travaux) s’applique aux indépendants comme aux salariés. Elle vient d’une décision du HCSF de 2021 modifiée en 2023, sans changement annoncé à sa séance du 15 septembre 2026.
En micro-entreprise, le revenu imposé est le chiffre d’affaires moins un abattement de 71, 50 ou 34 % selon l’activité. Pour 40 000 € de chiffre d’affaires, il reste de 11 600 € à 26 400 € de revenu imposable.
Les pièces changent avec le statut : bilans et liasse fiscale au réel, déclarations de chiffre d’affaires en micro, avis d’imposition dans tous les cas.
Combien de bilans pour un prêt immobilier à son compte ?
D’après notre expérience de courtier chez Adrezio, à La Réunion, les banques demandent les 3 derniers bilans. Aucun texte n’en fixe le nombre : ni le code de la consommation, ni la norme du Haut Conseil de stabilité financière (HCSF). Le prêteur doit seulement procéder à « une évaluation rigoureuse de la solvabilité », sur des documents vérifiables (article L313-16 du code de la consommation).
Le nombre de bilans est donc une pratique de banque.
Mon avis d’ancien banquier. Les 3 derniers bilans. Si l’historique est court, alors une profession très bien normée, type profession libérale, et un prévisionnel sur les deux prochaines années.
Trois bilans montrent une tendance : une activité qui monte, qui tient ou qui baisse. Un seul bilan ne montre qu’une année.
Quel revenu la banque retient-elle selon votre statut ?
Chaque banque fixe le revenu qu’elle retient, sans dépasser le maximum défini par le HCSF ; vos papiers, eux, montrent votre revenu imposé. En micro-entreprise, c’est le chiffre d’affaires moins un abattement de 71, 50 ou 34 %. Le taux dépend de l’activité : vente de marchandises, services commerciaux ou artisanaux, activité libérale (service-public, régime fiscal de la micro-entreprise). Au réel, c’est le bénéfice de l’entreprise ou de l’activité.
Selon le calcul d’Adrezio sur ces abattements, en novembre 2026, un chiffre d’affaires de 40 000 € laisse 11 600 € de revenu imposable à un commerçant en micro. Le même chiffre d’affaires laisse 20 000 € à un artisan prestataire de services et 26 400 € à un professionnel libéral, tous deux en micro.
Statut | Revenu imposé | Exemple pour 40 000 € de chiffre d’affaires | Pièce qui le prouve |
|---|---|---|---|
Micro, vente de marchandises | Chiffre d’affaires moins 71 % | 11 600 € | Déclaration 2042 C Pro, avis d’imposition |
Micro, prestations de services (artisan) | Chiffre d’affaires moins 50 % | 20 000 € | Déclaration 2042 C Pro, avis d’imposition |
Micro, activité libérale | Chiffre d’affaires moins 34 % | 26 400 € | Déclaration 2042 C Pro, avis d’imposition |
Artisan ou commerçant au réel | Bénéfice de l’entreprise | Selon les charges réelles | Liasse 2031 et 2033 (ou 2050), avis d’imposition |
Profession libérale au réel | Bénéfice de l’activité | Selon les charges réelles | Déclaration 2035, avis d’imposition |
Le régime micro est plafonné à 83 600 € de chiffre d’affaires pour les services et les professions libérales, et à 203 100 € pour la vente. Ces seuils valent pour les années 2026 à 2028 (service-public, seuils de la micro-entreprise). Jusqu’en 2025, ils étaient de 77 700 € et de 188 700 €.
La norme du HCSF fixe le revenu maximal qu’une banque peut retenir pour le taux d’effort, et la laisse appliquer des « décotes prudentes » (questions-réponses du HCSF, question 13). Ni la norme du HCSF ni le code de la consommation ne disent s’il faut faire la moyenne de vos bilans ou retenir le dernier. Là, ça dépend de la banque : chacune décide de la part de vos revenus d’indépendant qu’elle retient.
La règle des 35 % s’applique aussi quand on est à son compte
Vos charges d’emprunt, assurance comprise, ne doivent pas dépasser 35 % de vos revenus. La durée est de 25 ans au plus, ou 27 ans quand l’entrée dans le logement est décalée : achat dans le neuf, construction, ou ancien avec des travaux d’au moins 10 % du coût total. Cette limite vaut pour les indépendants comme pour les salariés. C’est la mesure du HCSF relative aux crédits immobiliers, décision du 29 septembre 2021 modifiée en 2023, et elle s’applique à La Réunion comme en métropole.
Les banques peuvent dépasser ces limites pour 20 % du montant des crédits immobiliers qu’elles accordent chaque trimestre. Au moins 70 % de cette marge va aux achats de résidence principale, et au moins 30 % aux primo-accédants. Le HCSF n’a rien changé depuis : sa dernière séance, le 15 septembre 2026, n’annonce aucune modification (communiqués du HCSF).
Le calcul pas à pas, reste à vivre compris, se trouve dans le calcul de votre capacité d’emprunt à La Réunion. Pour une mensualité chiffrée, utilisez le simulateur de prêt immobilier.
Moins de 3 bilans : ce qui compense un historique court
Avec un historique court, d’après notre expérience de courtier, deux éléments rassurent la banque : une profession très encadrée et un prévisionnel sur les deux années à venir.
Une profession libérale réglementée s’exerce sous un statut fixé par la loi ou le règlement, ou avec un titre protégé, et respecte une déontologie dont les manquements sont sanctionnés par une autorité disciplinaire. C’est le cas des professions de santé, comme l’infirmier libéral, et des professions juridiques, comme l’avocat (service-public, professions libérales).
Être à son compte est plus courant à La Réunion que dans l’ensemble de la France. Selon l’Insee, les non-salariés représentent 16 % des emplois à La Réunion en 2024, contre 13 % en France (Insee Flash Réunion n° 290). En 2024, neuf créations d’emplois sur dix y sont des emplois non salariés. Au 2ᵉ trimestre 2026, 64 % des entreprises créées sur l’île l’ont été en micro-entreprise (Insee Conjoncture Réunion n° 43).
Chaque banque a sa politique pour les dossiers d’indépendants, et un dossier refusé par l’une peut être accepté par une autre.
Ce que j’ai vu. J’ai eu le cas récemment d’un dossier d’emprunteur non salarié qui n’avait pas deux années pleines d’exercice à La Réunion. J’ai essuyé un refus dans quasi toutes les banques. Et la dernière, qui a pris le temps de comprendre mes explications, a accepté le dossier, qui par ailleurs était un dossier de très bonne qualité.
Les pièces d’un indépendant pour un dossier de prêt
Un indépendant prouve ses revenus par ses avis d’imposition et, selon son régime, par ses bilans, sa liasse fiscale ou ses déclarations de chiffre d’affaires. La loi laisse au prêteur le choix des pièces et de leurs délais. Il examine vos revenus, votre épargne, vos dettes et vos dépenses régulières.
Pièce | Ce qu’elle prouve | Où l’obtenir |
|---|---|---|
Avis d’imposition des dernières années | Le revenu déclaré, base du calcul | Votre espace sur impots.gouv.fr |
Bilans ou liasse fiscale (2031 et 2033 ou 2050, ou 2035) | Le bénéfice au réel, année par année | Votre comptable, ou vos déclarations fiscales |
Déclarations de chiffre d’affaires (micro-entrepreneur) | L’activité mois par mois ou trimestre par trimestre | Votre espace Urssaf |
Attestation de vigilance de l’Urssaf | Que vos cotisations sont à jour, pas votre revenu | Votre espace sur urssaf.fr |
Extrait K ou Kbis, ou justificatif d’immatriculation au registre national des entreprises | Que l’entreprise existe et est immatriculée | Greffe, ou Annuaire des entreprises |
Relevés de comptes professionnels et personnels | Le fonctionnement de vos comptes | Votre banque |
L’attestation de vigilance vaut six mois. Une entreprise qui démarre n’en reçoit pas : l’Urssaf ne lui délivre qu’une attestation provisoire (service-public, attestation de vigilance). L’extrait K ou Kbis prouve l’inscription au registre du commerce ; le justificatif d’immatriculation au registre national des entreprises se télécharge sur l’Annuaire des entreprises (service-public, extrait K ou Kbis).
Au réel, pour un exercice clos au 31 décembre, la liasse se dépose au plus tard en mai de l’année suivante. C’est vrai pour les bénéfices industriels et commerciaux des artisans et commerçants comme pour les bénéfices non commerciaux des professions libérales. En mars 2027, la dernière liasse déposée peut donc encore être celle de l’exercice 2025.
Ce que la banque lit sur vos relevés de compte
La banque regarde la façon dont vos comptes fonctionnent, en plus de vos revenus. La CNIL cite le « fonctionnement de votre compte bancaire » parmi les éléments qu’un prêteur examine (CNIL, le refus de crédit en questions).
Entre la signature du compromis et l’offre de prêt, la banque étudie votre dossier, relevés de compte compris.
Ce que je déconseille. Les plus grandes erreurs seraient de masquer des choses en amont de la signature, et que la banque découvre ensuite des éléments défavorables au dossier. Il peut aussi être pénalisant de faire fonctionner son compte de manière atypique dans cette période. Il faut que le compte fonctionne de la manière la plus classique possible.
Préparer son dossier avec Adrezio, étape par étape
Chez Adrezio, courtier présent à La Réunion, un dossier d’indépendant se prépare en trois étapes : une simulation, l’étude de vos pièces, puis le courtage auprès de nos banques partenaires.
La première étape est une simulation en ligne, en 30 secondes et sans justificatif, pour situer votre budget. C’est le Budget Flash d’Adrezio. Elle sert quand vous n’avez encore aucune idée de ce que vous pouvez acheter.
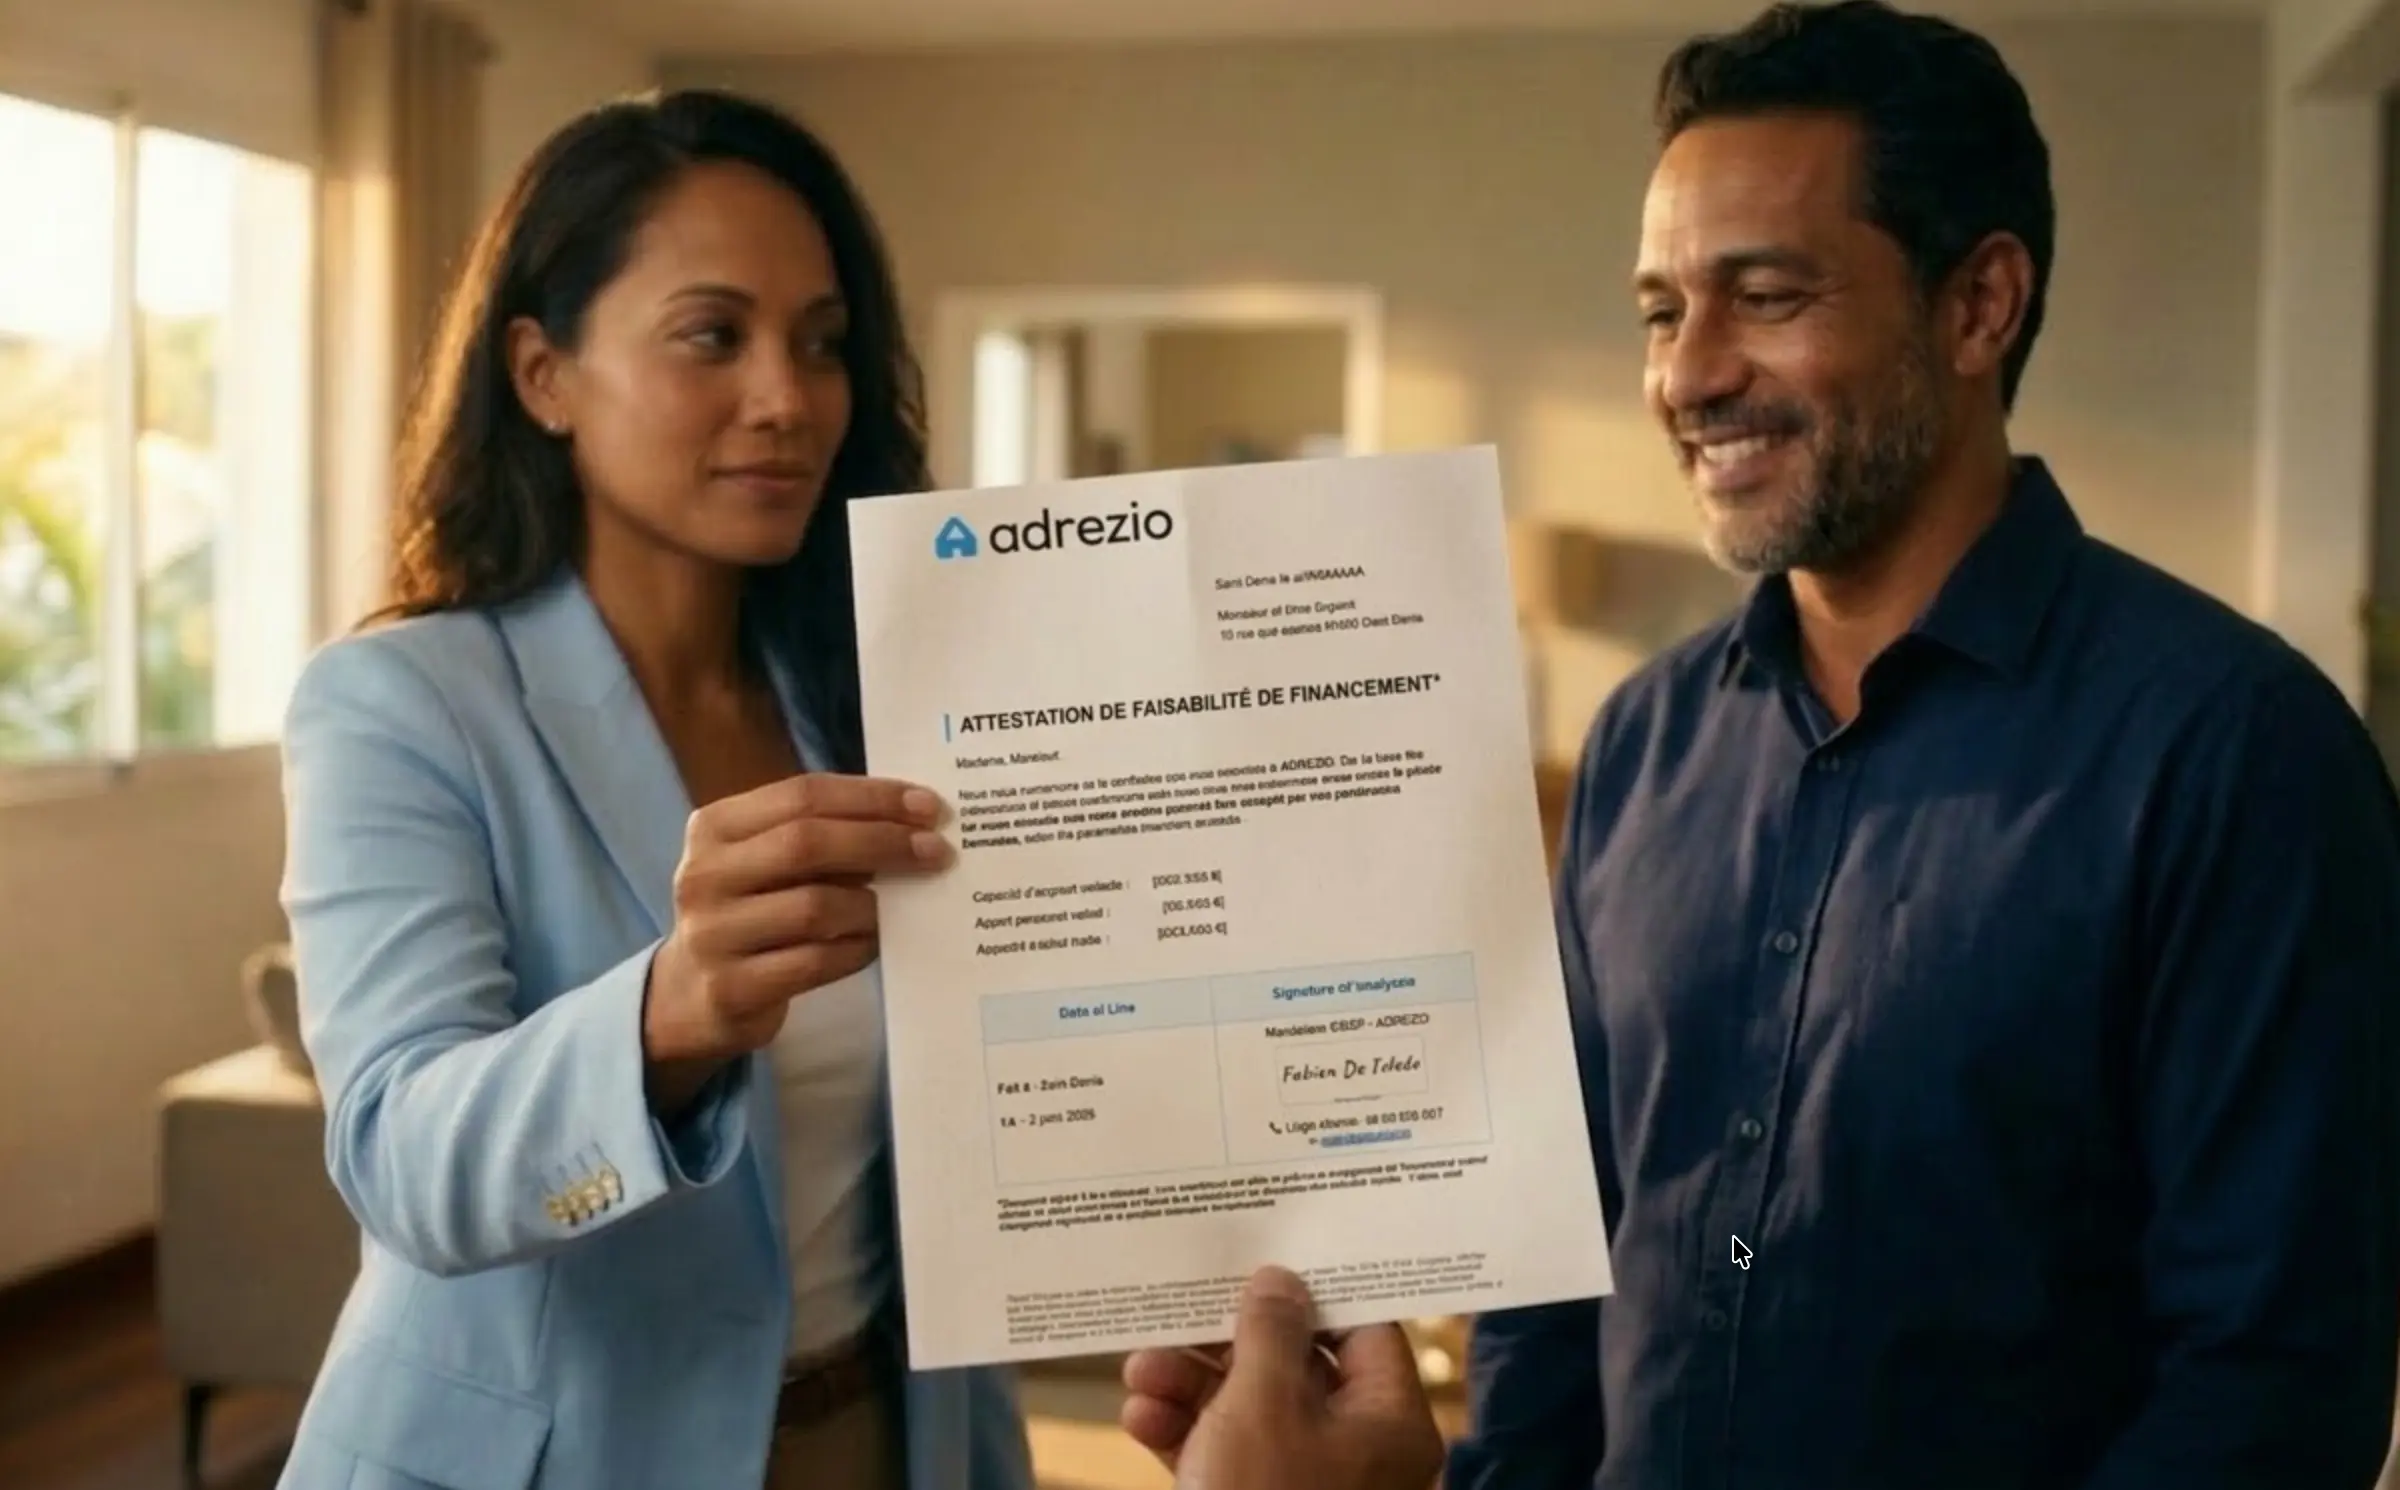
Vient ensuite le crédit immobilier avec un professionnel d’Adrezio. Vous déposez vos pièces d’indépendant, il lit vos bilans comme une banque les lira, et vous remet une attestation de faisabilité quand le projet tient. Elle ne vaut pas accord de prêt, mais elle montre au vendeur qu’un professionnel du financement a déjà regardé votre dossier.
Dernière étape, le courtage en crédit immobilier : nous présentons votre dossier à nos banques partenaires à La Réunion. Pour un indépendant, le dossier va à plusieurs banques, puisque chacune a sa politique sur les historiques courts et sur la façon de compter vos revenus. Côté apport, nous voyons les banques demander au moins 5 % du coût total du projet (acheter sans apport à La Réunion).
Questions fréquentes
Peut-on obtenir un prêt immobilier en CDD ?
D’après notre expérience de courtier, non : nous ne connaissons pas de banque qui prête sur un CDD. La norme du HCSF compte pourtant les revenus d’un CDD dans le taux d’effort, avec une décote possible pour tenir compte de leur irrégularité.
Quelle banque prête aux auto-entrepreneurs à La Réunion ?
Il n’existe pas de liste : chaque banque fixe sa propre politique pour les dossiers d’indépendants. Aucun texte n’impose de nombre de bilans, et le HCSF laisse chaque banque appliquer des décotes prudentes aux revenus. Un dossier refusé par une banque peut être accepté par une autre : c’est pour cela qu’Adrezio, courtier présent à La Réunion, présente le dossier à plusieurs de ses banques partenaires.
Que faire si la banque refuse mon prêt d’indépendant ?
Vous pouvez demander un nouvel examen de votre dossier en apportant des pièces nouvelles. Il n’existe pas de droit au crédit : chaque banque reste libre de prêter ou non. Si le refus vient de la consultation du fichier des incidents de remboursement de la Banque de France, la banque doit vous le dire. Chaque banque a sa politique pour les indépendants : Adrezio présente votre dossier à plusieurs de ses banques partenaires.
Un auto-entrepreneur a-t-il droit au prêt à taux zéro ?
Oui, s’il remplit les conditions : le prêt à taux zéro ne pose aucune condition de statut professionnel. Il faut être primo-accédant, acheter un logement éligible pour en faire sa résidence principale et respecter un plafond de ressources. Celles-ci sont le revenu fiscal de référence de l’année N-2 des futurs occupants ou, s’il est plus élevé, le coût total de l’opération divisé par 9. Ce revenu fiscal figure sur l’avis d’imposition, comme pour un salarié.
Le prêt Action Logement est-il ouvert aux indépendants ?
Non, le prêt accession d’Action Logement est réservé aux salariés et aux préretraités du secteur privé. L’entreprise doit être non agricole et compter au moins 10 salariés : un indépendant sans emploi salarié n’y a donc pas droit. Le prêt à taux zéro lui reste ouvert s’il est primo-accédant, sous plafond de ressources, pour un logement éligible dont il fait sa résidence principale.
L’attestation de l’Urssaf prouve-t-elle mes revenus ?
Non, l’attestation de vigilance prouve seulement que vos déclarations et vos cotisations sociales sont à jour. Elle vaut six mois, et une entreprise qui démarre ne reçoit qu’une attestation provisoire. Vos revenus se lisent sur vos avis d’imposition et, selon votre régime, sur vos bilans ou vos déclarations de chiffre d’affaires.
Méthodologie et sources
Crédit : mesure du HCSF relative à l’octroi de crédits immobiliers (décision D-HCSF-2021-7 du 29 septembre 2021, modifiée en 2023), ses questions-réponses du 29 janvier 2024 et ses communiqués (séance du 15 septembre 2026) ; code de la consommation, article L313-16 et articles R313-14 à R313-16 ; CNIL, le refus de crédit en questions.
Micro-entreprise et régimes fiscaux : code général des impôts, articles 50-0 et 102 ter ; service-public, seuils 2026 à 2028, régime fiscal de la micro-entreprise, BIC au réel et BNC au réel. Exemple de 40 000 € : calcul Adrezio, abattements appliqués au chiffre d’affaires, novembre 2026.
Pièces : service-public, attestation de vigilance et extrait K ou Kbis ; professions libérales réglementées : service-public, réforme de 2023.
Aides : service-public, prêt à taux zéro ; ANIL, prêt accession Action Logement.
Chiffres de l’île : Insee, Flash Réunion n° 290 (mars 2025) et Conjoncture Réunion n° 43 (septembre 2026). Textes consultés le 16 novembre 2026.
Pratique des banques : réponses de Fabien de Toledo, ancien banquier et président d’Adrezio, recueillies en octobre et en novembre 2026.
Article préparé par l’équipe Adrezio : chaque fait vérifié aux sources citées ci-dessus, avis et relecture de Fabien de Toledo, ancien banquier et président d’Adrezio.
Faire étudier mon dossier d’indépendant
Un courtier Adrezio, présent à La Réunion, lit vos bilans et vos avis d’imposition comme une banque, puis prépare un dossier à présenter à nos banques partenaires. Étude gratuite et sans engagement ; nos honoraires ne sont dus qu’une fois votre prêt débloqué. L’étude ne vaut pas accord de prêt.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
L’emprunteur dispose d’un délai de réflexion de dix jours après la réception de l’offre de prêt.
ADREZIO SAS — RCS Saint-Denis de La Réunion 992 503 599 — Siège : 6 rue Monseigneur de Beaumont, 97400 Saint-Denis — ORIAS n° 25009278 (COBSP et COA, consultable sur www.orias.fr) — Membre ANACOFI-Courtage — Sous contrôle ACPR (art. L.519-1 et s. du Code monétaire et financier).
Conclusion
Adrezio SAS est immatriculée à l'ORIAS n° 25009278 en qualité de COBSP et COA, membre ANACOFI-Courtage, placée sous le contrôle de l'ACPR.