L'essentiel
En résumé (octobre 2026)
Le prêt à taux zéro (PTZ) finance jusqu’à 50 % d’un appartement neuf et jusqu’à 30 % d’une maison neuve, pour un primo-accédant qui achète ou fait construire sa résidence principale, sous plafonds de revenus.
À La Réunion, Saint-Paul, Saint-Leu, L’Étang-Salé et Les Avirons sont en zone A ; les 20 autres communes sont en zone B1.
Pour un couple en zone B1, le PTZ peut atteindre 101 250 € sur un appartement neuf et 60 750 € sur une maison neuve.
L’ancien n’est pas éligible à La Réunion, sauf l’achat de son logement social par son occupant.
Le remboursement peut être différé jusqu’à 10 ans : le prêt principal se « lisse » pour garder une mensualité stable.
Déposez un dossier complet avant la fin du mois de septembre : en fin d’année, les banques arrêtent tôt d’instruire les PTZ.
Qui peut obtenir le PTZ à La Réunion en 2026 ?
Le PTZ est un prêt sans intérêts ni frais de dossier, accordé par les banques et financé par l’État. Il est réservé aux primo-accédants : vous ne devez pas avoir été propriétaire de votre résidence principale au cours des deux dernières années. Le logement doit devenir votre résidence principale, occupée au moins huit mois par an, et le PTZ doit être complété par au moins un autre prêt d’une durée de deux ans ou plus (service-public.gouv.fr, page vérifiée le 15 septembre 2026).
Trois types d’opérations sont concernés à La Réunion :
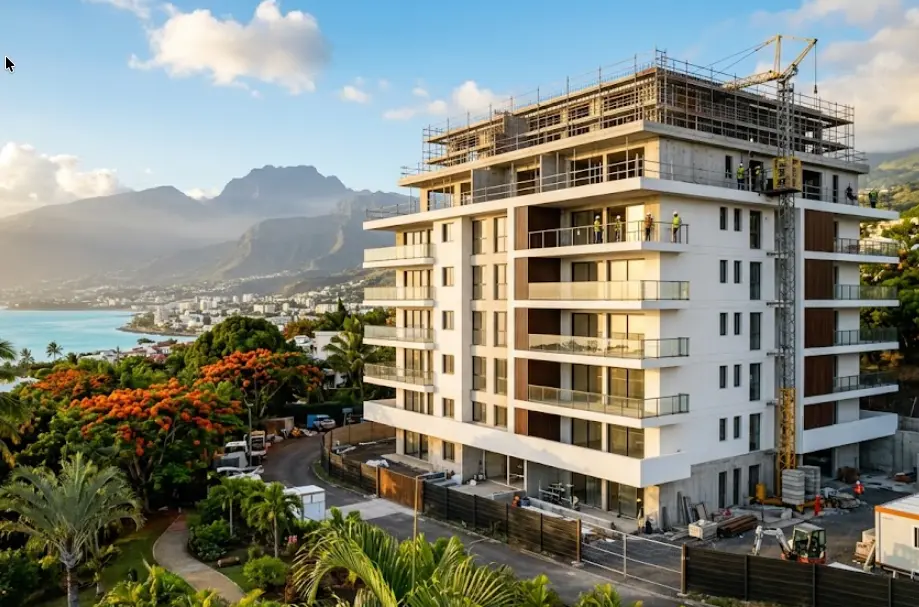
l’achat d’un logement neuf, par exemple un appartement vendu sur plan (VEFA) ;
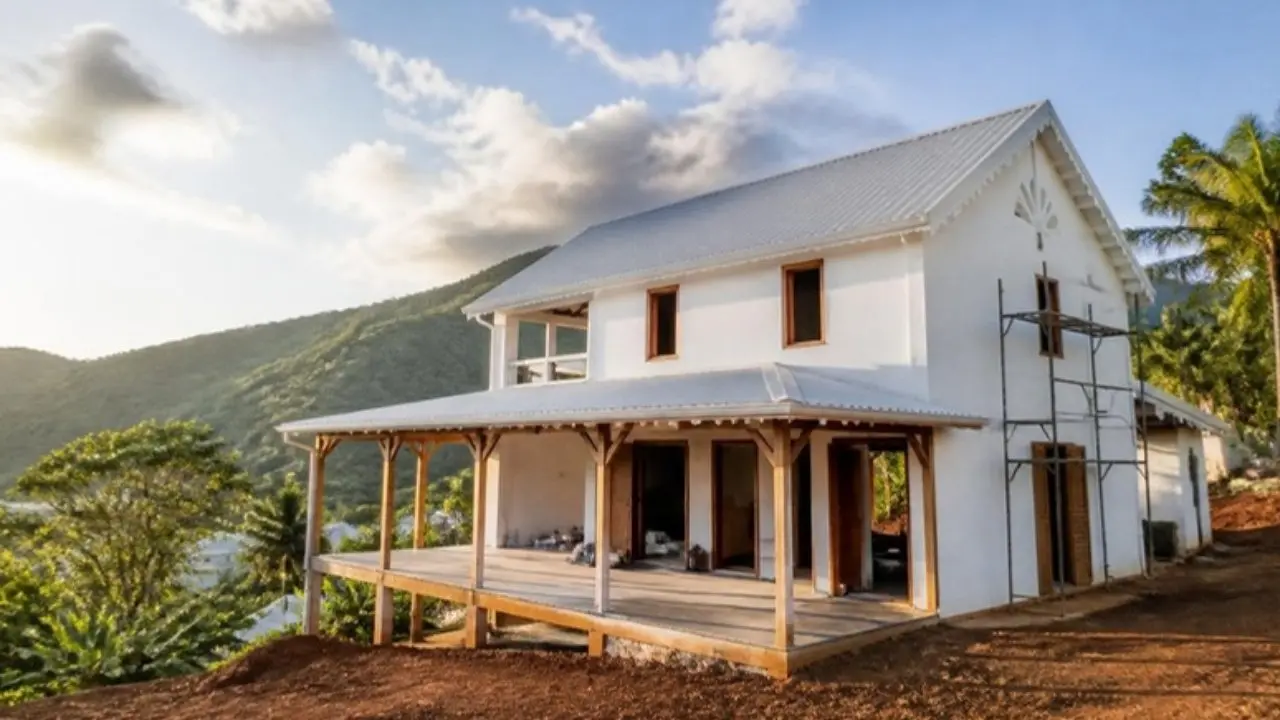
la construction d’une maison ;
l’achat de son logement social par le locataire qui l’occupe.
Les revenus retenus sont ceux de l’avant-dernière année : pour une offre de prêt émise en 2026, c’est le revenu fiscal de référence de 2024, inscrit sur l’avis d’imposition reçu en 2025. La banque retient le plus élevé de deux montants : ce revenu, ou le coût total de l’opération divisé par 9.
Dans quelle zone se trouve ma commune ?
Le montant du PTZ et les plafonds dépendent de la zone de la commune. À La Réunion, quatre communes de l’Ouest sont classées en zone A, où le marché est le plus tendu ; toutes les autres sont en zone B1.
Zone | Communes de La Réunion |
|---|---|
A | Saint-Paul, Saint-Leu, L’Étang-Salé, Les Avirons |
B1 | Les 20 autres communes, dont Saint-Denis, Saint-Pierre, Le Tampon, Saint-André, Saint-Louis, Le Port, La Possession et Saint-Benoît |
Le simulateur de zone de service-public.gouv.fr confirme le classement de chaque commune.
Quels sont les plafonds de revenus du PTZ en 2026 ?
Votre revenu fiscal de référence (ou, s’il est plus élevé, le coût de l’opération divisé par 9) ne doit pas dépasser ces plafonds :
Personnes dans le foyer | Zone A | Zone B1 |
|---|---|---|
1 | 49 000 € | 34 500 € |
2 | 73 500 € | 51 750 € |
3 | 88 200 € | 62 100 € |
4 | 102 900 € | 72 450 € |
5 | 117 600 € | 82 800 € |
Source : service-public.gouv.fr, offres de prêt émises depuis le 1er avril 2025, page vérifiée le 15 septembre 2026.
Combien peut-on emprunter à 0 % ?
Le PTZ couvre un pourcentage du coût de l’opération, lui-même plafonné. Ce pourcentage dépend du type de logement et de votre « tranche », c’est-à-dire de vos revenus divisés par un coefficient familial : 1 pour une personne seule, 1,5 pour deux, 1,8 pour trois, 2,1 pour quatre, 2,4 à partir de cinq.
Tranche | Revenus ÷ coefficient, zone A | Revenus ÷ coefficient, zone B1 | Appartement neuf | Maison neuve |
|---|---|---|---|---|
1 | jusqu’à 25 000 € | jusqu’à 21 500 € | 50 % | 30 % |
2 | jusqu’à 31 000 € | jusqu’à 26 000 € | 40 % | 20 % |
3 | jusqu’à 37 000 € | jusqu’à 30 000 € | 40 % | 20 % |
4 | jusqu’à 49 000 € | jusqu’à 34 500 € | 20 % | 10 % |
Le coût de l’opération pris en compte est plafonné :
Personnes dans le foyer | Plafond zone A | Plafond zone B1 |
|---|---|---|
1 | 150 000 € | 135 000 € |
2 | 225 000 € | 202 500 € |
3 | 270 000 € | 243 000 € |
4 | 315 000 € | 283 500 € |
5 et plus | 360 000 € | 324 000 € |
Exemple. Un couple sans enfant habite Saint-Denis (zone B1) et déclarait un revenu fiscal de référence de 32 000 € en 2024. Pour un projet de 202 500 €, la banque retient 32 000 €, plus élevé que le coût divisé par 9 (22 500 €). Divisé par 1,5, cela donne 21 333 € : le couple est en tranche 1. Il peut obtenir un PTZ de 101 250 € pour un appartement neuf (50 %) ou de 60 750 € pour une maison neuve (30 %).
Maison ou appartement neuf : que finance le PTZ dans la pratique ?
Sur le papier, le PTZ est plus généreux pour un appartement neuf (jusqu’à 50 %) que pour une maison (jusqu’à 30 %). Acheter un appartement neuf pour y vivre a d’autres atouts dans les DOM : la TVA y est de 8,5 % au lieu de 20 % en métropole (article 296 du code général des impôts, BOFiP), et les frais d’acquisition sont nettement plus bas que dans l’ancien, de l’ordre de 2 à 3 % du prix.
Mon avis d’ancien banquier. À La Réunion, l’appartement neuf est le plus souvent un marché d’investisseurs, mais il permet aussi d’acheter pour y vivre, et c’est là que le PTZ peut jouer à plein. Dans les faits, on le retrouve surtout chez les familles qui font construire leur maison.
Les terrains à bâtir en vente à La Réunion et les maisons à vendre donnent une idée des prix commune par commune ; les appartements à vendre incluent des programmes neufs.
Quand rembourse-t-on le PTZ et pourquoi lisser son prêt ?
En tranche 1, le PTZ dure 25 ans, dont un différé de 10 ans pendant lequel vous ne remboursez rien : le remboursement s’étale ensuite sur 15 ans. Plus les revenus sont élevés, plus la durée est courte et le différé réduit.
Sans précaution, votre mensualité augmenterait à la 11e année, quand le PTZ commence à être remboursé. Or les banques appliquent la règle du Haut Conseil de stabilité financière : les mensualités ne doivent pas dépasser 35 % des revenus, assurance comprise. Le lissage règle ce point : le prêt principal est remboursé plus vite pendant le différé, puis moins vite ensuite, pour que la mensualité totale reste stable sur toute la durée.
Au deuxième trimestre 2026, le taux moyen des nouveaux crédits à l’habitat était de 3,10 % à La Réunion, contre 3,12 % au niveau national, sur 21 ans en moyenne (IEDOM, octobre 2026). Votre taux dépend de votre profil et de la qualité de votre dossier : notre article sur la capacité d’emprunt à La Réunion détaille le calcul.
Pourquoi ne pas attendre la fin de l’année pour demander un PTZ ?
Le dossier de PTZ s’appuie sur les revenus de l’avant-dernière année et sur des justificatifs datés. Au 1er janvier, l’année de référence change : une partie des pièces réunies n’est plus valable et le dossier doit être refait. Pour émettre leurs offres avant le 31 décembre, les banques arrêtent donc tôt d’instruire de nouveaux PTZ.
Mon conseil d’ancien banquier : arrivez à la banque avec un dossier déjà bouclé, permis de construire déposé et devis du constructeur validés. Passé la fin du mois de septembre, il devient difficile d’obtenir un PTZ dans l’année.
Peut-on obtenir le PTZ pour un logement ancien à La Réunion ?
Non, en règle générale : dans l’ancien, le PTZ est réservé aux communes des zones B2 et C, et aucune commune de La Réunion n’en fait partie (service-public.gouv.fr, page vérifiée le 15 septembre 2026). Une exception compte beaucoup ici : le locataire d’un logement social qui l’achète peut obtenir un PTZ, quelle que soit la zone. Notre article sur l’accession à la propriété à La Réunion présente les autres aides.
Le texte de loi qui encadre le PTZ change au 1er janvier 2027 : nous mettrons cet article à jour dès la publication des nouvelles règles.
Questions fréquentes sur le PTZ à La Réunion
Le PTZ peut-il financer tout mon achat ?
Non. Le PTZ couvre au plus 50 % du coût d’un appartement neuf et 30 % d’une maison neuve, dans la limite d’un plafond, et il doit être complété par au moins un autre prêt de deux ans ou plus. La réglementation du PTZ n’impose pas d’apport personnel, mais un apport renforce le dossier présenté à la banque.
Dois-je être primo-accédant pour avoir le PTZ ?
Oui : vous ne devez pas avoir été propriétaire de votre résidence principale au cours des deux années précédant l’offre de prêt. Il existe des exceptions : si vous n’aviez que l’usufruit ou la nue-propriété d’un logement, si vous êtes titulaire d’une carte d’invalidité de catégorie 2 ou 3 ou bénéficiaire de l’AAH ou de l’AEEH, ou si une catastrophe a rendu votre logement définitivement inhabitable.
Quel avis d’imposition compte pour un PTZ en 2026 ?
Pour une offre de prêt émise en 2026, la banque retient le revenu fiscal de référence de 2024, qui figure sur l’avis d’imposition reçu en 2025. Si le coût de l’opération divisé par 9 est plus élevé, c’est ce montant qui est retenu.
Quand faut-il déposer son dossier de PTZ ?
Le plus tôt possible dans l’année, et de préférence avant la fin du mois de septembre. Les justificatifs et l’année de revenus de référence changent au 1er janvier : pour émettre leurs offres avant le 31 décembre, les banques arrêtent tôt d’instruire les PTZ. Un dossier complet, avec permis de construire déposé et devis validés, a les meilleures chances.
Le PTZ est-il versé par l’État ?
Non. Le PTZ est accordé par votre banque, qui reçoit une compensation de l’État. Il s’ajoute au prêt principal dans la même offre de crédit, sans intérêts ni frais de dossier.
Sources
Service-public.gouv.fr, « Prêt à taux zéro (PTZ) », page vérifiée le 15 septembre 2026
Service-public.gouv.fr, « PTZ, achat d’un logement ancien », page vérifiée le 15 septembre 2026
IEDOM, « Taux des crédits aux particuliers, La Réunion, 2e trimestre 2026 », octobre 2026
BOFiP, taux de TVA dans les DOM (article 296 du code général des impôts)
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
L’emprunteur dispose d’un délai de réflexion de dix jours ; la vente est subordonnée à l’obtention du prêt ; si celui-ci n’est pas obtenu, le vendeur doit lui rembourser les sommes versées.
ADREZIO SAS — RCS Saint-Denis de La Réunion 992 503 599 — Siège : 6 rue Monseigneur de Beaumont, 97400 Saint-Denis — ORIAS n° 25009278 (COBSP et COA, consultable sur www.orias.fr) — Membre ANACOFI-Courtage — Sous contrôle ACPR (art. L.519-1 et s. du Code monétaire et financier).
Le présent article a une vocation purement informative et ne constitue ni un conseil en investissement ni une offre de crédit.
Conclusion
Adrezio SAS est immatriculée à l'ORIAS n° 25009278 en qualité de COBSP et COA, membre ANACOFI-Courtage, placée sous le contrôle de l'ACPR.