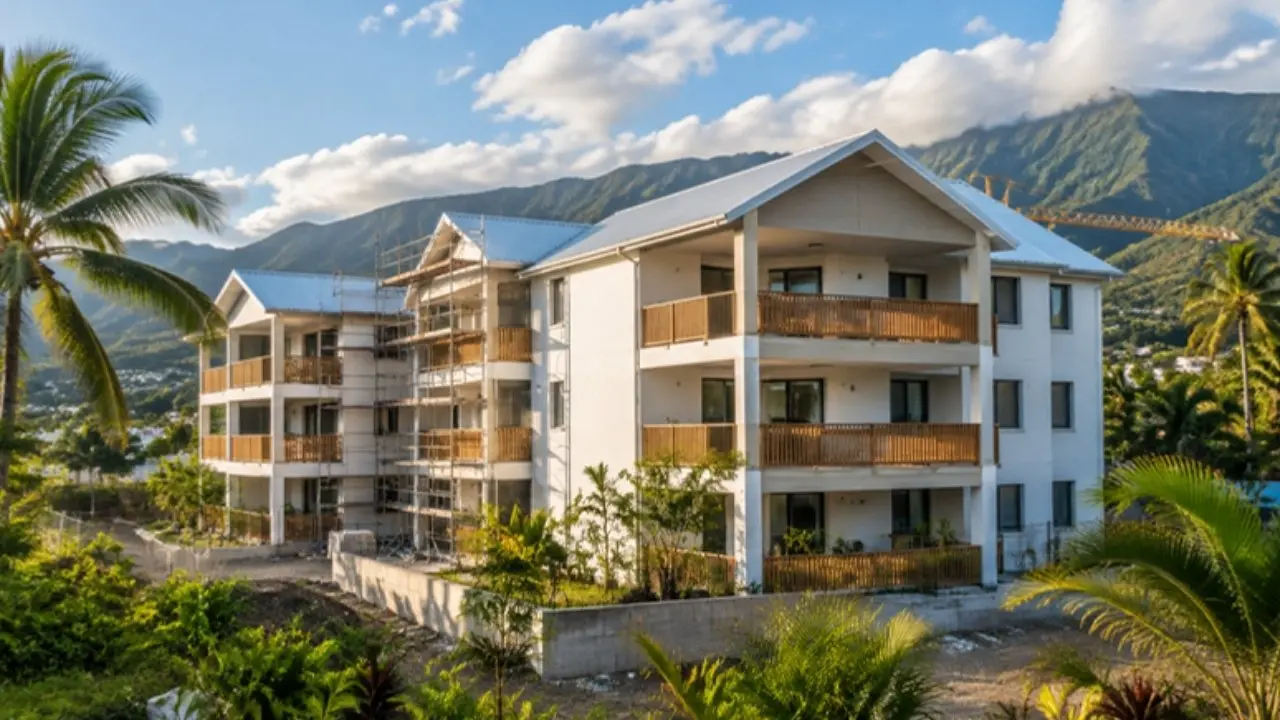
L'essentiel
En résumé (octobre 2026)
Acheter sur plan (VEFA), c'est payer un logement au fil de sa construction : 35 % du prix au plus aux fondations, 70 % à la mise hors d'eau, 95 % à l'achèvement, le solde de 5 % à la remise des clés.
À La Réunion, un appartement neuf vendu sur plan s'est payé 5 150 € le m² en prix médian, TVA à 8,5 % comprise, sur les 24 mois à fin juin 2026, d'après 150 ventes DVF (DGFiP, Cerema), calcul Adrezio.
Votre prêt est versé au rythme des appels de fonds, et une garantie financière souscrite par le promoteur protège vos versements jusqu'à l'achèvement.
Les frais de notaire sont réduits : 6 570 € pour un T3 à 310 000 €, soit environ 2,1 % du prix, hors formalités et débours.
Le prêt à taux zéro peut financer jusqu'à 50 % du coût d'un appartement neuf, dans la limite d'un plafond fixé selon la commune et la taille du foyer. Il est réservé aux primo-accédants sous conditions de ressources, en résidence principale, pour une offre émise jusqu'au 31 décembre 2027.
Acheter sur plan (VEFA) : comment ça marche ?
La vente en l'état futur d'achèvement, ou VEFA, est la vente d'un logement qui n'est pas encore construit. Le jour de l'acte, vous devenez propriétaire du terrain et de ce qui est déjà bâti. Le reste devient le vôtre au fil des travaux, et vous le payez à l'avancement : c'est la définition qu'en donne le code civil.
Le promoteur reste responsable du chantier jusqu'à la fin des travaux. Il choisit les entreprises, suit les travaux et vous remet un logement conforme au contrat, aux plans et à la notice descriptive, le document qui décrit les équipements du logement.
Au 24 octobre 2026, notre espace immobilier neuf à La Réunion comptait 65 annonces de logements neufs, appartements et maisons.
Quelles sont les étapes, de la réservation à la remise des clés ?
L'achat sur plan suit six étapes, de la réservation à la remise des clés.
Étape | Ce qui se passe | Ce que dit la loi |
|---|---|---|
1. Réservation | Vous réservez un logement précis et versez un dépôt de garantie | Pas obligatoire. S'il existe, il est écrit et vous est remis avant tout versement. Dépôt plafonné à 5 % du prix si l'acte de vente est prévu dans l'année, 2 % s'il est prévu dans les deux ans, aucun dépôt au-delà |
2. Rétractation | Vous recevez le contrat signé par lettre recommandée | 10 jours pour changer d'avis, sans motif ni frais |
3. Prêt | Vous déposez vos demandes de financement | Si aucune banque ne vous prête dans le délai prévu, d'un mois au moins, votre dépôt vous est rendu |
4. Acte chez le notaire | Vous signez l'acte authentique et payez la part déjà construite | Projet d'acte reçu un mois avant ; prix, échéancier, date de livraison et garantie financière écrits dans l'acte |
5. Chantier | Le promoteur appelle les fonds à chaque étape franchie | Paiements plafonnés à 35, 70 puis 95 % du prix |
6. Livraison | Visite, procès-verbal, remise des clés | Solde de 5 % payé à la livraison, consignable en cas de réserves sur la conformité |
Le contrat de réservation n'est pas obligatoire, mais service-public.fr le recommande. Le dépôt de garantie, plafonné à 5 % du prix, soit 15 500 € au plus pour le T3 pris en exemple plus bas, se verse à la réservation, avant l'obtention du prêt : prévoyez-le dans votre épargne. Il est placé sur un compte spécial à votre nom, dans une banque ou chez un notaire, et reste bloqué jusqu’à la vente.
Il vous est rendu sans retenue si votre prêt est refusé ou si le prix final dépasse de plus de 5 % le prix prévu. C'est aussi le cas si un équipement prévu n'est pas réalisé, ou si le logement perd plus de 10 % de sa valeur par rapport au projet. Le remboursement intervient dans les trois mois de votre demande.
Le délai de 10 jours court à partir du lendemain de la première présentation de la lettre recommandée. La condition suspensive de prêt dure un mois au moins.
Le promoteur doit vous notifier le projet d’acte un mois au moins avant la signature. Prenez ce mois pour le relire. Aucune durée de chantier n'est fixée par la loi : c'est l'acte qui fixe le délai de livraison, avec le prix et l'échéancier des paiements ; l'attestation de garantie financière y est annexée.
Le calendrier des appels de fonds : 35, 70 et 95 %
Vous payez au fil du chantier : 35 % du prix au plus aux fondations, 70 % hors d'eau, 95 % à l'achèvement, le solde à la remise des clés. La loi plafonne ce que le promoteur peut appeler à chaque étape, en cumul, et vous ne payez jamais en avance sur le chantier. Voici ce que cela donne pour un T3 neuf de 60 m² à Saint-Denis, au prix de 310 000 € TVA comprise :
Étape du chantier | Plafond cumulé | Total versé au plus | Versé à cette étape |
|---|---|---|---|
Achèvement des fondations | 35 % | 108 500 € | 108 500 € |
Mise hors d'eau | 70 % | 217 000 € | 108 500 € |
Achèvement de l'immeuble | 95 % | 294 500 € | 77 500 € |
Mise à disposition (livraison, remise des clés) | 100 % | 310 000 € | 15 500 € |
La part versée à la signature de l'acte couvre le terrain et ce qui est déjà construit, dans la limite de ces plafonds. Le contrat peut étaler les versements davantage ; il ne peut pas demander plus.
Le solde de 5 %, ici 15 500 €, se paie à la remise des clés. Si vous notez des défauts de conformité à la livraison, vous pouvez le consigner : le déposer chez un tiers, à défaut d'accord à la Caisse des dépôts, au lieu de le verser au promoteur. Celui-ci ne peut pas refuser de vous livrer pour ce motif, rappelle service-public.fr.
Combien coûte un logement neuf sur plan à La Réunion ?
Un appartement neuf vendu sur plan s'est payé 5 150 € le m² en prix médian à La Réunion, sur les 24 mois à fin juin 2026. Ce chiffre vient de 150 ventes réelles enregistrées par l'administration fiscale, prix de l'acte TVA comprise.
Commune | Neuf sur plan : prix médian au m² (24 mois à fin juin 2026) | Ventes | Appartement ancien : prix médian au m² (12 mois à fin juin 2026) |
|---|---|---|---|
La Réunion | 5 150 € | 150 | 2 920 € |
Saint-Denis | 5 150 € | 59 | 2 710 € |
Le Tampon | 5 040 € | 41 | 2 720 € |
Saint-Paul (Saint-Gilles les Bains compris) | 5 030 € | 30 | — |
Ventes DVF (DGFiP, Cerema), calcul Adrezio. Les prix du neuf des communes sont indicatifs : moins de 100 ventes chacune. Les autres communes ont moins de 30 ventes de neuf sur plan et n'ont pas de prix publié. Saint-Paul : pas de prix de l'ancien sur le même périmètre que le neuf (Saint-Gilles les Bains compris). À Saint-Denis, le prix du neuf et les annonces sont sur notre page des logements neufs à Saint-Denis.
Le prix affiché comprend la TVA à 8,5 %, le taux normal à La Réunion. Les sites nationaux parlent de 20 % et d'un taux réduit de 5,5 % : ces taux ne s'appliquent pas sur l'île. Le taux réduit y est de 2,1 %, réservé à l'accession sociale, par exemple en location-accession (PSLA).
Les frais de notaire baissent nettement dans le neuf. Au lieu des droits de l'ancien, le Département perçoit une taxe de publicité foncière de 0,70 %. Pour le T3 à 310 000 €, le total atteint 6 570 € hors formalités et débours, soit environ 2,1 % du prix ; la part baisse un peu quand le prix monte (environ 2,2 % pour 250 000 €). Le calcul complet est dans le calcul des frais de notaire dans le neuf.
Un logement neuf est exonéré de taxe foncière pendant les deux années qui suivent celle de son achèvement, sauf si la commune ou l'intercommunalité a limité cette exonération par délibération. Nous n'avons pas relevé les décisions des communes de l'île : posez la question à votre mairie. La déclaration doit être faite dans les 90 jours qui suivent l'achèvement.
Financer un achat sur plan : déblocage du prêt, intérêts et PTZ
Un achat sur plan se finance par un prêt immobilier versé au rythme des appels de fonds, complété, pour un primo-accédant sous conditions de ressources, par le prêt à taux zéro. Exemple : pour le T3 neuf de 60 m² à Saint-Denis vendu 310 000 € TVA comprise, le coût total atteint 316 570 € avec les frais de notaire. D'après notre expérience de courtier, les banques demandent un apport d'au moins 5 % de ce coût, soit 15 830 € : il reste au plus 300 740 € à emprunter, avant un éventuel prêt à taux zéro.
Le prêt ne se verse pas en une fois : l'offre de prêt fixe les dates et conditions de mise à disposition des fonds. D'après notre expérience de courtier, la banque utilise d'abord votre apport, à la signature de l'acte : frais de notaire et première part du prix. Elle débloque ensuite le prêt à chaque appel de fonds, sur le justificatif d'avancement envoyé par le promoteur. Le différé de remboursement pendant le chantier, total ou partiel, dépend aussi de la banque. Pendant le chantier, les intérêts ne courent que sur les sommes déjà débloquées : ce sont les intérêts intercalaires.
Si vous êtes locataires, votre loyer continue jusqu'à la remise des clés, en plus des intérêts intercalaires, dus dès le premier déblocage. Ce double budget se prévoit dès le départ, et le simulateur de prêt aide à chiffrer vos remboursements.
Mon avis d’ancien banquier. Il est bon de prévoir une petite épargne de précaution qui servira à payer les intérêts intercalaires lors de la période de travaux. La banque facturera pendant cette période des intérêts au prorata des montants effectivement décaissés.
La durée du crédit tient compte du chantier. Quand l'entrée dans le logement vient après la signature du prêt, comme dans un achat sur plan, le Haut Conseil de stabilité financière admet un différé d'une durée analogue : le crédit peut durer 27 ans au total, dont 25 ans de remboursement au plus. Vos remboursements ne doivent pas dépasser, en règle générale, 35 % de vos revenus, assurance emprunteur comprise.
Pour un premier achat, le prêt à taux zéro peut financer jusqu'à 50 % du coût de l'opération dans un appartement neuf, sous plafonds. Pour un couple sans enfant, primo-accédant à Saint-Denis (zone B1), dans la première tranche de revenus, il peut atteindre 101 250 € : 50 % d'un coût d'opération retenu dans la limite de 202 500 €. Avec ce montant, le prêt principal du T3 descendrait à 199 490 €. La tranche dépend des revenus du foyer et de sa taille : le détail est dans les plafonds du PTZ 2026 à La Réunion.
La zone de la commune fixe le plafond du coût retenu. Saint-Paul, Saint-Leu, L'Étang-Salé et Les Avirons sont en zone A ; les vingt autres communes de l'île sont en zone B1 (zonage en vigueur au 26 juin 2026). Certains sites écrivent que toute l'île est en B1 : c'est faux pour ces quatre communes. Le prêt à taux zéro ne porte aucun intérêt intercalaire.
D'après notre expérience de courtier, votre banque demandera aussi une garantie, caution ou hypothèque. Son coût se prévoit dès le départ : voyez le coût d’une caution ou d’une hypothèque. Pour estimer ce que vous pouvez emprunter et votre mensualité, partez de votre capacité d’emprunt à La Réunion.
Ce que je recommande. Vous souhaitez signer un contrat de VEFA ? Alors, questionnez de vrais professionnels du financement. Tournez-vous vers Adrezio, et faites estimer concrètement votre capacité à vous faire financer avant de vous engager.
Les garanties qui protègent l'acheteur
Une garantie financière protège vos versements jusqu'à l'achèvement. Le promoteur doit la souscrire avant de vous vendre : une garantie d'achèvement, ou une garantie de remboursement de vos versements si la vente est annulée faute d'achèvement. Elle est donnée par une banque ou un assureur. Avec une garantie d'achèvement, si le promoteur connaît une défaillance financière, le garant paie les sommes nécessaires pour achever le logement. Son attestation est annexée à votre acte.
Mon conseil avant de réserver. Je recommande de se renseigner sur le promoteur qui porte l'opération. Il existe tout un tas de promoteurs sérieux à La Réunion. Mais il est important de s'enquérir notamment des dernières opérations qui ont été livrées. Par ailleurs, le fait que le promoteur propose des VEFA lui impose de recourir à une garantie financière, ce qui normalement crédibilise au moins la partie financière du promoteur.
Avant l'ouverture du chantier, le promoteur souscrit aussi une assurance dommages-ouvrage pour votre compte et celui des propriétaires suivants. En cas de dommage grave, elle préfinance les réparations sans attendre de savoir qui est responsable.
Garantie | Durée | Ce qu'elle couvre |
|---|---|---|
Garantie financière d'achèvement | Jusqu'à l'achèvement | Le paiement des sommes nécessaires pour achever le logement, en cas de défaillance financière du promoteur |
Parfait achèvement | 1 an après la réception des travaux | Les désordres signalés, repris par les entreprises à la demande du promoteur |
Bon fonctionnement (biennale) | 2 ans au moins après la réception | Les équipements qu'on peut retirer sans abîmer le bâti |
Décennale | 10 ans après la réception | Les dommages qui touchent la solidité ou rendent le logement impropre à son usage |
Dommages-ouvrage | De la fin de la première année aux dix ans après la réception | Le préfinancement de ces réparations |
Le parfait achèvement, la biennale et la décennale partent de la réception des travaux, entre le promoteur et les entreprises, qui précède votre livraison. La biennale et la décennale suivent le logement si vous le revendez.
Avant de signer, l'ADIL de La Réunion répond gratuitement aux questions juridiques et financières sur le logement.
Livraison et réserves : ce que vous pouvez signaler
À la livraison, vous signalez par écrit tout ce qui ne correspond pas au contrat. Le promoteur vous convoque par lettre recommandée. Vous visitez le logement pièce par pièce, et vos remarques écrites sont les réserves. Vous pouvez venir avec un professionnel du bâtiment ou un commissaire de justice (l'ancien huissier).
Les défauts visibles peuvent encore être signalés pendant un mois après votre entrée dans les lieux. Le promoteur doit ensuite y remédier. Sans accord, vous avez jusqu'à treize mois après votre entrée dans les lieux pour agir en justice.
Pensez à l'assurance habitation : à la remise des clés, le logement passe sous votre garde.
Qu'impose la réglementation thermique des logements neufs à La Réunion ?
Les logements neufs de La Réunion suivent la RTAA DOM, une règle pensée pour le climat tropical. La réglementation environnementale de métropole, la RE2020, ne s’y applique pas.
La RTAA DOM impose de construire de manière à limiter le recours à la climatisation, avec des solutions comme les protections solaires et la ventilation naturelle. L'eau chaude doit venir pour moitié au moins d’une source de chaleur renouvelable, comme un chauffe-eau solaire. L'acoustique et l'aération sont aussi encadrées.
Neuf sur plan, ancien ou construction : que comparer ?
Le neuf sur plan se paie plus cher au m² que l'ancien (tableau des prix plus haut). L'ancien s'habite dès l'achat, sans loyer à payer pendant un chantier. Mais à La Réunion, le prêt à taux zéro ne finance pas l'ancien avec travaux : ce cas est réservé aux zones B2 et C, et l'île n'en compte aucune. Dans l'ancien, seul reste possible le rachat d'un logement social par son occupant.
Faire construire sa maison est une autre voie, avec un terrain à acheter et un contrat de construction : voyez le coût de la construction à La Réunion.
Questions fréquentes
Ma commune est-elle en zone A ou en zone B1 pour le prêt à taux zéro ?
Quatre communes sont en zone A : Saint-Paul, Saint-Leu, L'Étang-Salé et Les Avirons. Les vingt autres communes de La Réunion sont en zone B1, selon le zonage en vigueur au 26 juin 2026. La zone fixe les plafonds du prêt à taux zéro, réservé à un primo-accédant sous conditions de ressources, pour sa résidence principale, sur les offres émises jusqu'au 31 décembre 2027.
La TVA à 5,5 % s'applique-t-elle à un achat sur plan à La Réunion ?
Non. À La Réunion, le taux normal de TVA est de 8,5 %, et c'est lui qui s'applique au prix d'un logement neuf. Le taux réduit est de 2,1 %, pas 5,5 %. Il concerne certaines opérations d'accession sociale, comme la location-accession ou l'achat sous plafonds de ressources dans un quartier prioritaire.
Le dispositif Pinel existe-t-il encore pour un achat sur plan ?
Le Pinel est fermé depuis 2025, à La Réunion aussi. Pour un achat du 21 février 2026 au 31 décembre 2028, la loi de finances 2026 ouvre un amortissement annuel de 3,5 % sur 80 % du prix en location intermédiaire, plafonné à 8 000 € par foyer. Le logement, neuf ou sur plan en immeuble collectif, est loué nu neuf ans au moins en résidence principale, sous plafonds de loyer et de ressources, sans cumul avec le Girardin social.
Que se passe-t-il si la banque refuse mon prêt après la réservation ?
Vous récupérez votre dépôt de garantie, sans retenue ni pénalité. C'est le cas si le prêt prévu au contrat n'est pas obtenu, ou si son montant est inférieur de 10 % aux prévisions. Le remboursement intervient dans les trois mois de votre demande, adressée au promoteur et à la banque ou au notaire qui détient le dépôt. Le contrat comporte aussi une condition suspensive d'obtention du prêt, d'un mois au moins.
Le prix peut-il augmenter entre la réservation et la livraison ?
Après la signature de l'acte, seulement si celui-ci prévoit un prix révisable. La révision suit alors l'indice national du bâtiment BT 01, dans la limite de 70 % de sa variation. Avant la vente, si le prix définitif dépasse de plus de 5 % le prix prévu au contrat de réservation, vous récupérez votre dépôt de garantie sans retenue.
Un logement neuf est-il exonéré de taxe foncière à La Réunion ?
Oui, pendant les deux années qui suivent celle de l'achèvement, sauf si la commune ou l'intercommunalité a réduit cette exonération par délibération. Elle ne couvre pas la taxe d'enlèvement des ordures ménagères. Le logement doit être déclaré aux impôts dans les 90 jours qui suivent son achèvement ; en retard, l'exonération est réduite.
Méthodologie et sources
Prix du neuf et de l'ancien : ventes DVF (DGFiP, Cerema), calcul Adrezio, édition d'octobre 2026. Neuf : appartements vendus sur plan, sur les 24 mois de juillet 2024 à juin 2026, 150 ventes à La Réunion ; ancien : appartements, sur les 12 mois de juillet 2025 à juin 2026. Médianes arrondies à la dizaine, seuil de 30 ventes par commune ; ventes d'avril à juin 2026 en cours d'enregistrement.
Annonces de logements neufs : adrezio.fr, relevé du 24 octobre 2026. Exemple du T3 : surface de 60 m² proche de la surface médiane des T3 vendus sur plan à La Réunion (31 ventes) ; prix arrondi.
Vente sur plan : code civil, art. 1601-3, 1642-1, 1646-1, 1792, 1792-2, 1792-3, 1792-4-1, 1792-6 ; code de la construction et de l'habitation, art. L261-10-1, L261-11, L261-15, L271-1, R261-14, R261-21, R261-28, R261-29, R261-30, R261-31, L261-11-1, R261-15, R261-13, R261-17, R261-24, R261-27 ; code des assurances, art. L242-1 ; service-public.fr, fiches contrat de réservation, livraison et assurance dommages-ouvrage. Textes en vigueur consultés le 24 octobre 2026.
Fiscalité : code général des impôts, art. 296, 1594 F quinquies, 1383, 31, 199 novovicies, 278 sexies, 1406 et 1647 ; analyse de l'ANIL de la loi de finances pour 2026 ; service-public.fr, taxe foncière. Frais de notaire calculés par Adrezio, hors formalités et débours.
Financement : code de la consommation, art. L313-25, L313-41 ; fiche PTZ de service-public.fr ; code de la construction et de l'habitation, art. D31-10-9, D31-10-10 et L31-10-2 ; analyses de l'ANIL des lois de finances pour 2024 et pour 2025 ; zonage A, B, C du ministère du Logement ; questions-réponses du HCSF.
Réglementation des logements neufs : code de la construction et de l'habitation, art. R172-1, R192-1, R192-2, R192-3 et R192-4. Conseil gratuit : ADIL de La Réunion.
Comment cet article est préparé : recherches et rédaction assistées par l’intelligence artificielle, chaque fait vérifié aux sources citées ci-dessus, avis et relecture de Fabien de Toledo.
Faire étudier mon achat sur plan
Un courtier Adrezio, présent à La Réunion, étudie votre achat dans le neuf, le prêt à taux zéro et le déblocage du prêt au fil des appels de fonds, puis prépare un dossier à présenter aux banques. Étude gratuite et sans engagement ; nos honoraires ne sont dus qu’une fois votre prêt débloqué. Elle ne vaut pas accord de prêt.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
L’emprunteur dispose d’un délai de réflexion de dix jours après la réception de l’offre de prêt.
ADREZIO SAS — RCS Saint-Denis de La Réunion 992 503 599 — Siège : 6 rue Monseigneur de Beaumont, 97400 Saint-Denis — ORIAS n° 25009278 (COBSP et COA, consultable sur www.orias.fr) — Membre ANACOFI-Courtage — Sous contrôle ACPR (art. L.519-1 et s. du Code monétaire et financier).
Conclusion
Adrezio SAS est immatriculée à l'ORIAS n° 25009278 en qualité de COBSP et COA, membre ANACOFI-Courtage, placée sous le contrôle de l'ACPR.